Domain freisprechgerät.de kaufen?
Wir ziehen mit dem Projekt
freisprechgerät.de um.
Sind Sie am Kauf der Domain
freisprechgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freisprechgerät.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **


Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Polylemma (Deutsche Sprachausgabe)Polylemma (Deutsche Sprachausgabe) , "No Trust no City!" war lange Zeit das Credo auf ihrer Website, "Some Ideas for Better Cities" ihre erste gemeinsame Vortragsreihe, Acting in Public ihr erstes Buch. Das Architekturkollektiv raumlaborberlin sucht seit über 20 Jahren nach neuen Orten der Begegnung und nach Wegen zu einer kooperativen Stadtentwicklung. Gemeinsam mit Expert*innen unterschiedlicher Disziplinen experimentieren sie mit neuen Formen der urbanen Praxis, der Beteiligung und der gemeinsamen Raumproduktion. Polylemma erforscht die Arbeit des Kollektivs aus diversen Perspektiven. Die neun Mitglieder besuchen die Orte ihres Wirkens, sie treffen auf langjährige Mitstreiter*innen und Kritiker*innen, zerlegen ihre eigene Wirkungsmechanik und reflektieren die Werkzeuge und Methoden ihrer forschenden Praxis. Strategien zum gemeinsamen Lernen, experimentelles Bauen, radikales Recycling und kooperative Stadtentwicklung werden anhand zahlreicher Projekte diskutiert. Das Buch ist eine Aufforderung zum Handeln: Der Raum wird zum Akteur, Gestaltung an sich und die Rolle von Architekt*innen werden grundsätzlich hinterfragt. Eine umfangreiche Sammlung von Fotos und Zeichnungen, Analysen und Ideen, Tutorials und Bauanleitungen, die der wiederkehrenden Frage nach belastbaren Parametern des Handelns im urbanen Raum nachgehen. Polylemma fragt, wie wir in Zukunft zusammenleben wollen. Es ist eine Aufforderung, Raum offen zu denken. Ein Plädoyer für die Stadt als Handlungsraum. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240102, Produktform: Kartoniert, Redaktion: Raumlaborberlin, Seitenzahl/Blattzahl: 480, Abbildungen: 620 farbige und s/w Abbildungen, Themenüberschrift: ARCHITECTURE / Individual Architects & Firms / General, Keyword: Architekturkollektiv; Begegnung; Raumproduktion; Stadtentwicklung; Urbane Praxis; architectural collective; cooperative urban development; participation; raumlabor; recycling; urban practice, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Stadtplanung~Stadt~Soziologie / Bevölkerung, Siedlung, Stadt, Fachkategorie: Einzelne Architekten und Architekturbüros~Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Bauwerke: Gestaltung~Städte, Stadtgemeinden, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 295, Breite: 180, Höhe: 35, Gewicht: 1604, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
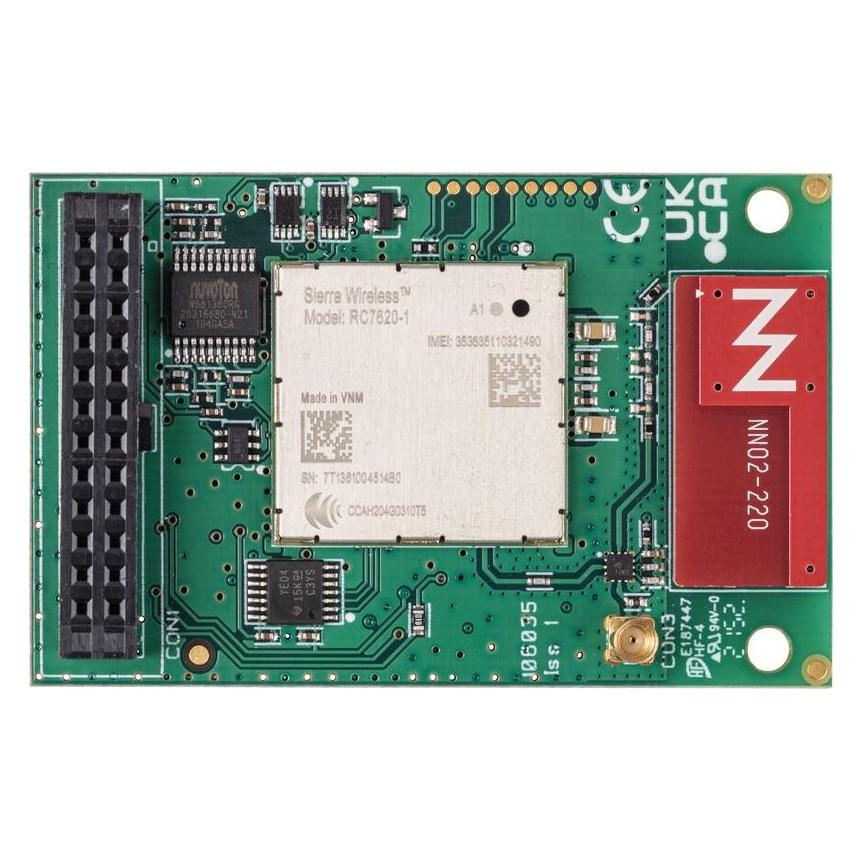
Abus, Zubehör Gebäudesicherheit, Secoris Mobilfunkmodul mit SprachunterstützungDas Secoris Mobilfunkmodul mit Sprachunterstützung von ABUS ist eine innovative Lösung zur Verbesserung der Sicherheit von Gebäuden. Es fungiert als optionale Komponente für die Secoris Einbruchmeldeanlage und ermöglicht die drahtlose Übertragung von Alarmmeldungen über das Mobilfunknetz, insbesondere in Situationen, in denen kein Ethernet verfügbar ist. Das Modul bietet zwei Betriebsmodi: den Datenmodus, der den Zugriff auf die Secoris Zentrale über das ABUS Cloud Portal ermöglicht, und den Mobilfunk-Modus, der im Alarmfall Sprachnachrichten sowie digitale Protokolle versendet. Diese Funktionalität gewährleistet, dass auch abgelegene Standorte, wie Lagerhallen oder Ferienhäuser, optimal alarmgesichert werden können. Bei einem Ausfall des Netzwerks schaltet das Modul automatisch auf Mobilfunk um, wodurch die Alarm-Funktionalität und der Zugriff auf die Zentrale jederzeit gewährleistet sind. Die Installation erfolgt unkompliziert direkt auf der Platine der Secoris Zentrale, was die Programmierung und Inbetriebnahme erleichtert. - Zwei Betriebsmodi für flexible Nutzung - Automatischer Wechsel zu Mobilfunk bei Netzwerkausfall - Versendet Sprachnachrichten und Push-Nachrichten - Einfache Installation auf der Secoris Zentrale.469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **

Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polylemma (Deutsche Sprachausgabe)Polylemma (Deutsche Sprachausgabe) , "No Trust no City!" war lange Zeit das Credo auf ihrer Website, "Some Ideas for Better Cities" ihre erste gemeinsame Vortragsreihe, Acting in Public ihr erstes Buch. Das Architekturkollektiv raumlaborberlin sucht seit über 20 Jahren nach neuen Orten der Begegnung und nach Wegen zu einer kooperativen Stadtentwicklung. Gemeinsam mit Expert*innen unterschiedlicher Disziplinen experimentieren sie mit neuen Formen der urbanen Praxis, der Beteiligung und der gemeinsamen Raumproduktion. Polylemma erforscht die Arbeit des Kollektivs aus diversen Perspektiven. Die neun Mitglieder besuchen die Orte ihres Wirkens, sie treffen auf langjährige Mitstreiter*innen und Kritiker*innen, zerlegen ihre eigene Wirkungsmechanik und reflektieren die Werkzeuge und Methoden ihrer forschenden Praxis. Strategien zum gemeinsamen Lernen, experimentelles Bauen, radikales Recycling und kooperative Stadtentwicklung werden anhand zahlreicher Projekte diskutiert. Das Buch ist eine Aufforderung zum Handeln: Der Raum wird zum Akteur, Gestaltung an sich und die Rolle von Architekt*innen werden grundsätzlich hinterfragt. Eine umfangreiche Sammlung von Fotos und Zeichnungen, Analysen und Ideen, Tutorials und Bauanleitungen, die der wiederkehrenden Frage nach belastbaren Parametern des Handelns im urbanen Raum nachgehen. Polylemma fragt, wie wir in Zukunft zusammenleben wollen. Es ist eine Aufforderung, Raum offen zu denken. Ein Plädoyer für die Stadt als Handlungsraum. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240102, Produktform: Kartoniert, Redaktion: Raumlaborberlin, Seitenzahl/Blattzahl: 480, Abbildungen: 620 farbige und s/w Abbildungen, Themenüberschrift: ARCHITECTURE / Individual Architects & Firms / General, Keyword: Architekturkollektiv; Begegnung; Raumproduktion; Stadtentwicklung; Urbane Praxis; architectural collective; cooperative urban development; participation; raumlabor; recycling; urban practice, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Stadtplanung~Stadt~Soziologie / Bevölkerung, Siedlung, Stadt, Fachkategorie: Einzelne Architekten und Architekturbüros~Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Bauwerke: Gestaltung~Städte, Stadtgemeinden, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 295, Breite: 180, Höhe: 35, Gewicht: 1604, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Abus, Zubehör Gebäudesicherheit, Secoris Mobilfunkmodul mit SprachunterstützungDas Secoris Mobilfunkmodul mit Sprachunterstützung von ABUS ist eine innovative Lösung zur Verbesserung der Sicherheit von Gebäuden. Es fungiert als optionale Komponente für die Secoris Einbruchmeldeanlage und ermöglicht die drahtlose Übertragung von Alarmmeldungen über das Mobilfunknetz, insbesondere in Situationen, in denen kein Ethernet verfügbar ist. Das Modul bietet zwei Betriebsmodi: den Datenmodus, der den Zugriff auf die Secoris Zentrale über das ABUS Cloud Portal ermöglicht, und den Mobilfunk-Modus, der im Alarmfall Sprachnachrichten sowie digitale Protokolle versendet. Diese Funktionalität gewährleistet, dass auch abgelegene Standorte, wie Lagerhallen oder Ferienhäuser, optimal alarmgesichert werden können. Bei einem Ausfall des Netzwerks schaltet das Modul automatisch auf Mobilfunk um, wodurch die Alarm-Funktionalität und der Zugriff auf die Zentrale jederzeit gewährleistet sind. Die Installation erfolgt unkompliziert direkt auf der Platine der Secoris Zentrale, was die Programmierung und Inbetriebnahme erleichtert. - Zwei Betriebsmodi für flexible Nutzung - Automatischer Wechsel zu Mobilfunk bei Netzwerkausfall - Versendet Sprachnachrichten und Push-Nachrichten - Einfache Installation auf der Secoris Zentrale.469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
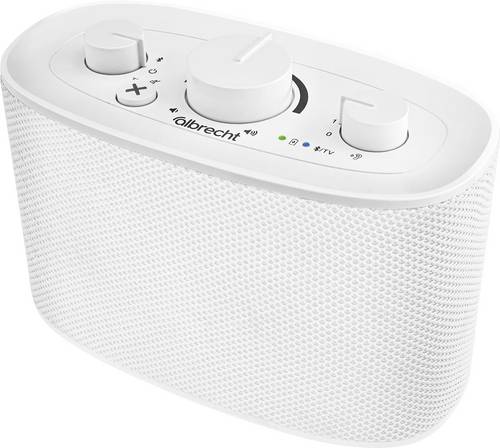
Albrecht KLARO TV-Sprachverstärker WeißEndlich den Fernseher verstehen! Der Albrecht KLARO bringt den Ton direkt zu Ihnen - für ein unvergleichlich klares Hörerlebnis, egal ob auf dem Sofa, am Esstisch oder im Garten. Dank innovativer Sprachoptimierung werden Dialoge verstärkt und störende Hintergrundgeräusche minimiert - perfekt für alle, die sich beim Fernsehen eine bessere Sprachverständlichkeit wünschen. Gleichzeitig können Sie den KLARO auch als tragbaren Lautsprecher verwenden und Ihre Lieblingsmusik in bester Klangqualität genießen. Erleben Sie Ihre Lieblingssendungen mit maximaler Klarheit - und genießen Sie Ihre Musik in bester Klangqualität - mit Albrecht KLARO! KLARO steht für: Klare Lautstärke - Deutlich verständliche Dialoge, ohne lautes Gesamtvolumen. Lautstärke individuell einstellbar - Einfach und intuitiv regelbar. Ausblendung von Nebengeräuschen - Reduziert störende Hintergrundgeräusche. Reduzierte Fehlverständnisse - Verbessert das Verstehen von Sprache und Gesprächen. Optimiertes Hören - Zwei Stufen der Sprachoptimierung für bestmögliche Verständlichkeit.116,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.